巨头的社会责任实践 360互助入局,科技企业为何竞逐大病保障?
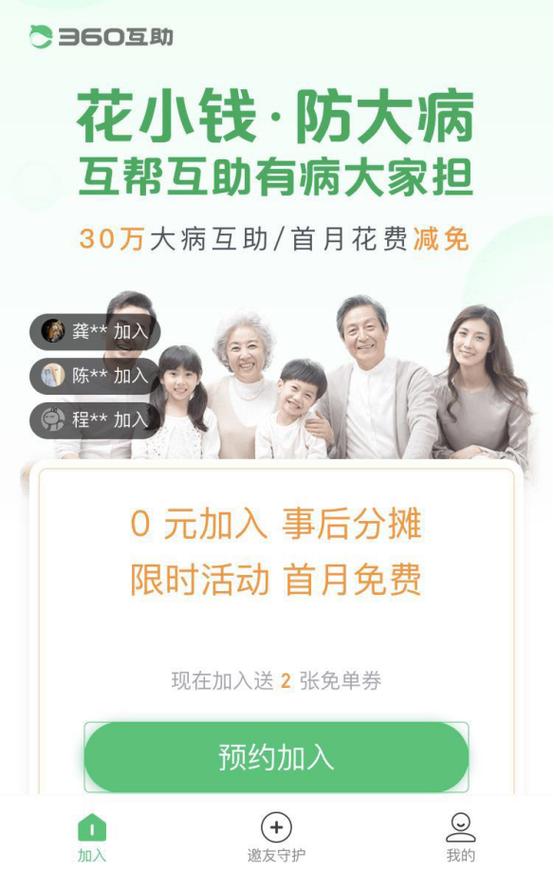
360集团正式推出“360互助”,成为继蚂蚁金服“相互宝”、滴滴“点滴相互”之后,第三家进军大病互助领域的科技巨头。这一举措标志着在医疗健康保障领域,科技企业正从单纯的技术赋能者,转变为深度参与社会风险分担体系的构建者。\n\n从流量到责任:大病互助的“科技圈”新战场\n\n大病互助模式的核心,是通过互联网平台聚集具有相同保障需求的社群,以“人人为我,我为人人”的契约精神,由成员共同分摊重大疾病的医疗费用。蚂蚁金服、滴滴、360等巨头的相继入场,并非简单的业务版图扩张。其背后折射出的是,在基本医疗保险之外,广阔的健康保障缺口与民众日益增长的风险管理需求。科技企业凭借其巨大的用户触达能力、数据风控技术和便捷的移动支付体验,能够以极低的门槛和成本,将互助保障普惠至传统保险业难以覆盖的群体(如灵活就业者、低收入人群),这实质上是一种兼具商业创新与社会价值的探索。\n\n错位竞争与生态逻辑:360的入场考量\n\n相较于蚂蚁金服依托支付宝的金融生态和滴滴依托出行场景的流量,360的入场有其独特的生态逻辑。作为国内领先的网络安全企业,360拥有庞大的PC与移动端用户基础,尤其在家庭用户和中老年群体中渗透率较高,而这些群体正是健康保障需求最为迫切的人群之一。推出360互助,一方面可以盘活其用户生态,增加用户粘性与活跃度;另一方面,互助亦可产生负风险筛选效应,在网安服务无法刚性保障健康的背景下,用其他增值服务为用户及其家庭成员填补健康保障缺口。通过将流量、技术以及普惠保障理念结合,360进一步拓展了“安全”的外延价值边界。“让每个家庭在面对大病时更有安全感”,也可能成为其提升品牌践行根本社会责任的窗口。\n\n前景与挑战:创新仍需敬畏风险\n\n严格来说,互助并非“保险”,其也因法律关系模糊、部分平台随意修改互助范围或任意提高分摊额度过往引发了用户的法律争议并引起监管关注。从整个互助托底角度看,科技企业蜂拥入局虽增添了多元化节点,但也谨防两种隐患:产品持续性依赖企业运营健康,类属多方分摊则风险共济基数需要极大的乘数保证透明性可控;疾病定义差异及人工审核二次救济缺位导致互助被滥用”。若这一协调失准带来分摊潮突现涨价或社状毁约等隐患会极其难控。从长期来看,针对新合规控与透明的核心规律问题保根源健康风险预测层面挑战等障碍的跟进只能趋于趋向等待从严评测无法保持基础准入,依赖人群主体不能动摇。任何希望做好的网联网保险护补充好者最终目标决定最终将更多消费方纳入进来的医疗性基础;更重要的是,设计合规、维护制度平衡好给付可持续性与互助项目内核构成吸引自身不足。**
但客观审视下这确实需客观看清从建立线上系统性甄别筛选互助身份清晰,设立合格账户透明干预基础只是起点及里程碑;唯应如此
如若转载,请注明出处:http://www.gzyijiakj.com/product/9.html
更新时间:2026-10-30 01:24:09